
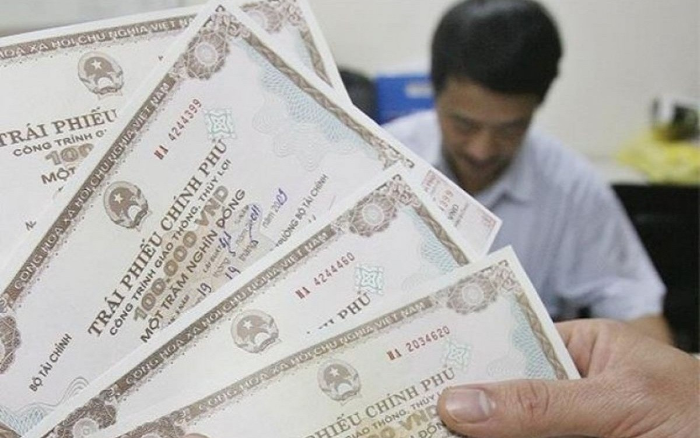
Trong những tuần gần đây, thông tin về khả năng Việt Nam nghiên cứu phát hành trái phiếu Chính phủ bằng USD trên thị trường quốc tế đã thu hút sự chú ý của giới đầu tư. Trong khuôn khổ các hoạt động bên lề chuyến công tác dự kỳ họp Đại hội đồng Liên hợp quốc khóa 81 và hoạt động song phương tại Hoa Kỳ của Tổng Bí thư, Chủ tịch nước Tô Lâm từ ngày 21 đến 25/9/2026, Bộ Tài chính đã phối hợp với Ngân hàng Nhà nước tổ chức chương trình tiếp xúc nhà đầu tư quốc tế với sự hỗ trợ của J.P. Morgan vào ngày 22/9/2026 (giờ Hoa Kỳ).
Đợt tiếp xúc nhà đầu tư quốc tế này chỉ nhằm quảng bá, cập nhật thông tin, không kèm chào bán hay phát hành trái phiếu (Non-deal Roadshow – NDR); cơ quan quản lý Việt Nam chỉ cung cấp thông tin về tình hình kinh tế – xã hội, chính sách tài khóa, tiền tệ và định hướng quản lý nợ công. Bộ Tài chính cũng sẽ tiếp nhận phản hồi từ thị trường, đánh giá mức độ quan tâm của nhà đầu tư với trái phiếu Chính phủ Việt Nam.
Dù vậy, về mặt chính sách, việc chuẩn bị một phương án phát hành trái phiếu quốc tế là có cơ sở. Kế hoạch vay, trả nợ công năm 2026 đã được Thủ tướng Chính phủ phê duyệt, đặt tổng mức vay của Chính phủ tối đa 969.796 tỷ đồng, với nguồn huy động kết hợp giữa phát hành trái phiếu Chính phủ trong nước, ODA và vay ưu đãi nước ngoài, trái phiếu Chính phủ quốc tế và các nguồn hợp pháp khác. Kế hoạch cũng yêu cầu Bộ Tài chính xây dựng Đề án phát hành trái phiếu quốc tế để sẵn sàng khi cần huy động.
TỪ KHUNG PHÁP LÝ ĐẾN THIẾT KẾ GIAO DỊCH PHÁT HÀNH
Về pháp lý, Việt Nam đã có khung tương đối đầy đủ cho phát hành trái phiếu Chính phủ trên thị trường vốn quốc tế tại Luật Quản lý nợ công và Nghị định số 95/2018/NĐ-CP ngày 30/6/2018 của Chính phủ quy định về phát hành, đăng ký, lưu ký, niêm yết và giao dịch công cụ nợ của Chính phủ trên thị trường chứng khoán. Theo quy định hiện hành, Bộ Tài chính căn cứ kế hoạch vay, trả nợ công, dự toán ngân sách, tình hình thị trường tài chính quốc tế để xây dựng Đề án phát hành trái phiếu quốc tế, trình Chính phủ phê duyệt chủ trương. Đề án phải xác định sự cần thiết phát hành, khối lượng, đồng tiền, kỳ hạn, thị trường phát hành và các chi phí liên quan…
Quy trình cũng yêu cầu đánh giá xếp hạng tín nhiệm quốc gia, chuẩn bị hồ sơ theo pháp luật và thông lệ quốc tế, tổ chức tiếp xúc với nhà đầu tư trước khi phát hành và lựa chọn tổ chức quản lý phát hành có kinh nghiệm. Đáng chú ý, điều kiện và lãi suất từng đợt được quyết định trên cơ sở tư vấn và phù hợp với điều kiện thị trường.
Như vậy, bên cạnh việc xác định nhu cầu và khối lượng vốn, bài toán quan trọng là lựa chọn cấu trúc, thị trường và thời điểm phát hành để tối ưu chi phí vốn và các chi phí liên quan, đồng thời tạo một giao dịch đủ quy mô và thanh khoản để trở thành điểm tham chiếu cho thị trường. Một trái phiếu Chính phủ bằng USD được giao dịch tốt có thể góp phần hình thành đường cong lợi suất chuẩn, qua đó hỗ trợ định giá các khoản vay và trái phiếu quốc tế của ngân hàng, doanh nghiệp Việt Nam.
Đây cũng là hướng tiếp cận đã được các chuyên gia Deutsche Bank trao đổi với Bộ Tài chính năm 2022. Việc Chính phủ hiện diện thường xuyên trên thị trường trái phiếu quốc tế không chỉ giúp đa dạng hóa cơ sở nhà đầu tư mà còn có thể hình thành đường cong lợi suất chuẩn cho Việt Nam, tạo cơ sở định giá cho doanh nghiệp khi huy động vốn quốc tế. Vì vậy, một giao dịch đầu tiên thành công cần hướng tới quy mô đủ lớn, kỳ hạn phù hợp, cơ sở nhà đầu tư đa dạng và thanh khoản tốt, thay vì chỉ tối đa hóa số vốn huy động.
KINH NGHIỆM QUỐC TẾ: TẠO THAM CHIẾU VÀ TỐI ƯU CHI PHÍ VỐN
Kinh nghiệm gần đây cho thấy phát hành trái phiếu quốc tế không chỉ nhằm đáp ứng nhu cầu huy động vốn mà còn có thể được sử dụng để thiết lập và duy trì các điểm tham chiếu trên đường cong lợi suất.
Tháng 1/2026, Mexico phát hành 9 tỷ USD trái phiếu bằng USD với ba kỳ hạn 8, 12 và 30 năm, thu hút lượng đặt mua tối đa 30 tỷ USD từ 279 nhà đầu tư. Theo Bộ Tài chính Mexico, giao dịch này tạo ba điểm tham chiếu thanh khoản mới trên đường cong trái phiếu Chính phủ bằng USD, qua đó hỗ trợ điều kiện tiếp cận vốn của các tổ chức phát hành Mexico trong tương lai.
Malaysia cũng phát hành 1,5 tỷ USD trái phiếu Global Sukuk vào tháng 7/2026, với lượng đặt mua gấp 4,7 lần quy mô phát hành. Bộ Tài chính Malaysia cho biết giao dịch góp phần duy trì đường cong benchmark của Chính phủ và tạo tham chiếu định giá quan trọng cho các doanh nghiệp và tổ chức liên quan của Malaysia khi huy động vốn trên thị trường quốc tế.
Philippines là trường hợp đáng chú ý về việc điều chỉnh quy mô và tận dụng điều kiện thị trường. Tháng 1/2026, nước này huy động 2,75 tỷ USD qua ba kỳ hạn 5,5 năm, 10 và 25 năm. Đến tháng 6/2026, Philippines tiếp tục phát hành 2,5 tỷ USD (ban đầu dự kiến 2 tỷ USD), nhưng nâng quy mô sau khi sổ lệnh đạt 4,4 lần; giao dịch gồm trái phiếu 5,5 năm, 10 năm và một đợt tap (phát hành bổ sung) lô trái phiếu đáo hạn vào năm 2051. Lợi suất lần lượt đạt 4,699%/năm, 5,355%/năm và 5,850%/năm.
Các giao dịch này cho thấy việc xây dựng kế hoạch phát hành quốc tế cần tính đến nhu cầu vốn, cấu trúc kỳ hạn, khả năng tạo thanh khoản cho các điểm tham chiếu và điều kiện thị trường tại thời điểm phát hành.
YẾU TỐ CẦN LƯU Ý KHI VIỆT NAM PHÁT HÀNH TRÁI PHIẾU QUỐC TẾ
Chi phí phát hành trái phiếu bằng USD sẽ phụ thuộc chủ yếu vào lợi suất trái phiếu Kho bạc Hoa Kỳ, phần bù rủi ro quốc gia và các chi phí phát hành. Trong tháng 9/2026, lợi suất TPCP Hoa Kỳ kỳ hạn 10 năm đã tiến sát mức 5%/năm, khiến mặt bằng chi phí vốn USD trên thị trường quốc tế neo ở mức cao. Với các nền kinh tế mới nổi, chi phí còn chịu thêm phần bù rủi ro tín dụng và rủi ro tỷ giá. OECD cũng lưu ý chi phí vay USD của các nền kinh tế mới nổi đã tăng đáng kể trong những năm gần đây. Vì vậy, quyết định phát hành cần được đặt trong tổng thể chiến lược quản lý nợ công, bên cạnh chi phí danh nghĩa tại thời điểm giao dịch.
Trong bối cảnh “tiền đắt”, việc nâng cao chất lượng tín nhiệm quốc gia có ý nghĩa hết sức quan trọng. Nhà đầu tư quốc tế sẽ đánh giá tổng thể triển vọng tăng trưởng, tài khóa, nợ công, cán cân đối ngoại và tính ổn định, minh bạch của chính sách. Việt Nam hiện được S&P Global Ratings xếp hạng BB+/Stable/B theo thông tin công bố gần nhất. Do đó, duy trì ổn định kinh tế vĩ mô, minh bạch thông tin, củng cố quản lý nợ công và tăng cường quan hệ với các tổ chức xếp hạng tín nhiệm, nhà đầu tư quốc tế là những yếu tố có thể góp phần cải thiện điều kiện huy động vốn.
Thời điểm phát hành cũng cần được lựa chọn linh hoạt. Chương trình Roadshow không kèm chào bán trái phiếu (NDR) giúp Chính phủ cập nhật thông tin, duy trì quan hệ với nhà đầu tư và thăm dò khẩu vị thị trường.
Về cấu trúc phát hành, Việt Nam có thể cân nhắc từ một tham chiếu (benchmark) đơn với kỳ hạn trung-dài, đến hai hoặc nhiều kỳ hạn để từng bước hình thành đường cong lợi suất chuẩn. Mục tiêu là cân bằng giữa chi phí, quy mô, kỳ hạn, thanh khoản và chất lượng nhà đầu tư. Đối với giao dịch đầu tiên sau thời gian dài vắng mặt, việc thu hút các nhà đầu tư tổ chức dài hạn và đa dạng về địa lý sẽ đặc biệt quan trọng đối với thanh khoản thứ cấp và khả năng hình thành tham chiếu. Việt Nam cũng có thể cân nhắc phát hành trái phiếu xanh/bền vững ngay trong giao dịch đầu tiên.
MỘT SỐ NHÓM GIẢI PHÁP
Từ những kinh nghiệm quốc tế và phân tích nêu trên, Việt Nam có thể cân nhắc một chương trình chuẩn bị theo 5 nhóm giải pháp như sau:
Thứ nhất, chủ động chuẩn bị đầy đủ để có thể phát hành ngay khi điều kiện thị trường thuận lợi. Việt Nam cần hoàn thiện trước các công việc cần thiết như phương án pháp lý, xếp hạng tín nhiệm, lựa chọn tư vấn, chuẩn bị hồ sơ phát hành và tiếp cận các nhóm nhà đầu tư phù hợp. Khi điều kiện thị trường thuận lợi, việc chuẩn bị sẵn sẽ giúp rút ngắn thời gian từ quyết định phát hành đến thực hiện giao dịch và tăng khả năng tận dụng được mức giá vốn phù hợp.
Thứ hai, xây dựng chương trình thường xuyên quan hệ với nhà đầu tư quốc tế. Việc cập nhật định kỳ về kinh tế vĩ mô, tài khóa, nợ công, cán cân thanh toán và cải cách thể chế sẽ giúp giảm bất cân xứng thông tin.
Thứ ba, coi xếp hạng tín nhiệm là một phần của chiến lược huy động vốn. Cải thiện tín nhiệm quốc gia không chỉ có ý nghĩa đối với Chính phủ mà còn có tác động lan tỏa đến chi phí vốn của doanh nghiệp và ngân hàng Việt Nam.
Thứ tư, lựa chọn tổ chức bảo lãnh phát hành dựa trên khả năng tiếp cận và phân phối tới nhà đầu tư. Khi lựa chọn tổ chức bảo lãnh phát hành cho một đợt phát hành quốc tế, không nên chỉ dựa trên mức phí dịch vụ mà cần xem xét khả năng tiếp cận các nhóm nhà đầu tư quốc tế, năng lực xây dựng sổ lệnh đa dạng và khả năng hỗ trợ giao dịch, thanh khoản của trái phiếu sau phát hành. Điều này đặc biệt quan trọng đối với một giao dịch có mục tiêu tạo lập trái phiếu tham chiếu trên thị trường quốc tế.
Thứ năm, thiết kế giao dịch với mục tiêu hình thành đường cong lợi suất tham chiếu. Quy mô, kỳ hạn và cấu trúc cần được lựa chọn sao cho trái phiếu sau phát hành có khả năng được giao dịch và sử dụng làm tham chiếu. Một trái phiếu có quy mô lớn nhưng thanh khoản thấp sẽ khó hoàn thành đầy đủ chức năng này.
Tóm lại, thành công của một đợt phát hành trái phiếu quốc tế thể hiện qua lượng vốn huy động được; chi phí vốn; mức độ đa dạng của nhà đầu tư; mức độ tham gia của nhà đầu tư dài hạn; thanh khoản thứ cấp; khả năng tạo điểm tham chiếu trên đường cong lợi suất cho doanh nghiệp Việt Nam và khả năng tái sử dụng đường cong đó trong những đợt phát hành sau. Việc Việt Nam có thể quay trở lại thị trường trái phiếu bằng USD là bước đi trong chiến lược tái thiết lập “đường ray” kết nối thị trường vốn Việt Nam với các nhà đầu tư toàn cầu.